Le revenu est un flux ; le patrimoine est un solde
Un revenu a besoin d’une période : par semaine, par mois ou par an. Pour son indicateur d’inégalité des revenus, l’OCDE utilise le revenu disponible annuel des ménages, transferts en espèces compris, après déduction des impôts sur le revenu et des cotisations sociales. Source : définition du revenu de l’OCDE.
Le patrimoine pose une autre question : que possède-t-on, moins ce que l’on doit, à un instant donné ? C’est le calcul de base de la valeur nette dans la définition du patrimoine net des ménages de l’OCDE. Une image utile : un ruisseau qui se jette dans un réservoir. Le ruisseau renseigne sur ce qui arrive ; le réservoir, sur ce qui s’est accumulé.
Deux voisins fictifs
Imaginez Ada et Bo, deux personnages en pixels inventés qui reçoivent chacun 20 jetons par mois. Ada a 90 jetons d’épargne et aucune dette. Bo a 10 jetons de côté et en doit 30. Leur patrimoine net est donc de 90 jetons pour l’une et de moins 20 jetons pour l’autre.
Donnez-leur maintenant la même surprise : un vélo cassé dont la réparation coûte 25 jetons. Ada peut puiser tout de suite dans son épargne. Bo ne peut pas couvrir la facture avec sa seule épargne. Dans cet exemple volontairement simple, un événement identique crée des décisions différentes, alors que l’étiquette du revenu mensuel paraît la même.
Changeons encore l’exemple. Supposons que les 90 jetons d’Ada soient immobilisés dans une petite maison plutôt qu’en épargne. Le chiffre du patrimoine ne bouge pas, mais payer la réparation devient moins simple. Notre bilan inventé a besoin de plus de détail qu’un seul total. Une maison et une poignée de jetons dépensables ne sont pas interchangeables le jour où le vélo casse.
La moyenne peut monter pendant que presque tout le monde fait du surplace
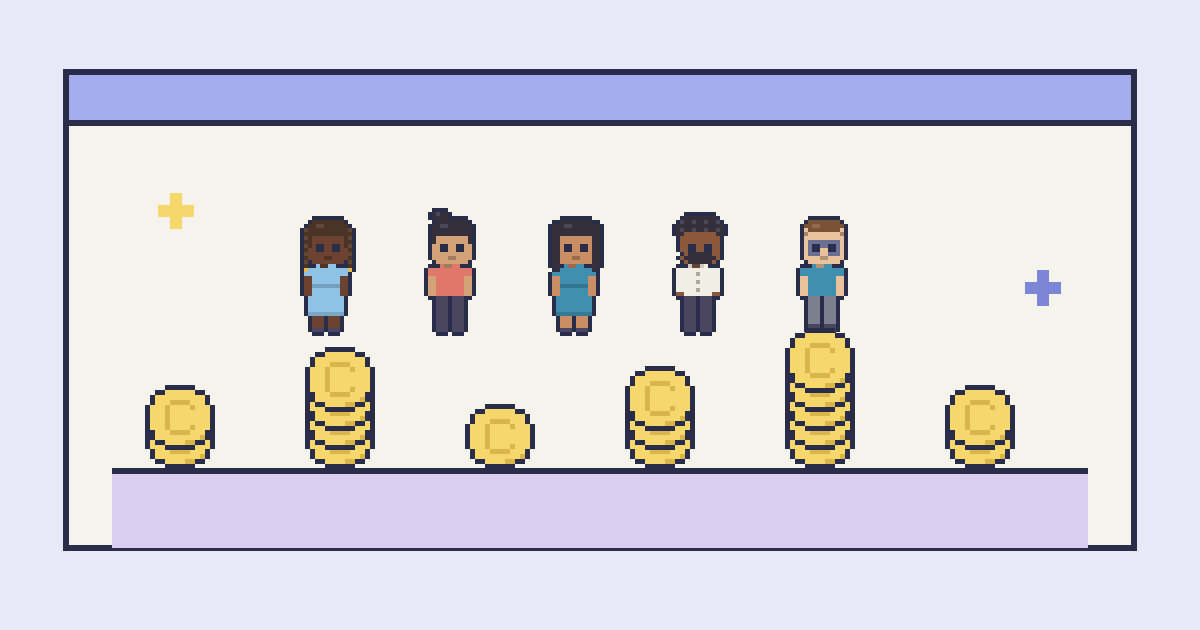
Alignez cinq autres habitants fictifs avec des revenus mensuels de 20, 20, 20, 20 et 120 jetons. Ensemble, ils reçoivent 200 jetons, donc la moyenne est de 40. Le revenu de la personne du milieu, la médiane, est de 20. Personne dans ce village ne touche réellement la moyenne.
Le mois suivant, seul le revenu le plus élevé change, de 120 à 320. Le total passe à 400 et la moyenne double, à 80. Les quatre autres revenus et la médiane restent à 20. Un titre exact sur une moyenne en hausse ne vous dirait toujours presque rien de ces quatre vies.
Un regard daté sur le monde réel
Le World Inequality Report 2022 estimait que les 10 % d’adultes aux revenus les plus élevés recevaient 52 % du revenu mondial en 2021. Par ailleurs, les 10 % les plus riches détenaient 76 % du patrimoine mondial des ménages. Ce sont deux classements différents, qui ne contiennent donc pas forcément exactement les mêmes personnes. Les chiffres utilisent la parité de pouvoir d’achat ; le revenu est mesuré après les régimes de retraite et de chômage, mais avant les autres impôts et transferts. Source : World Inequality Lab, chapitre 1, estimations 2021.
Ces pourcentages décrivent des distributions. Ils ne peuvent pas nous dire comment vivra une personne donnée, ce qui compte pour elle ni ce qui arrivera ensuite.
Posez une deuxième question aux chiffres
Quand une statistique attire votre œil, demandez-vous si elle décrit un revenu ou un patrimoine, quelle année elle couvre et si sa moyenne est une moyenne arithmétique ou une médiane. Puis demandez-vous ce que le total laisse de côté.
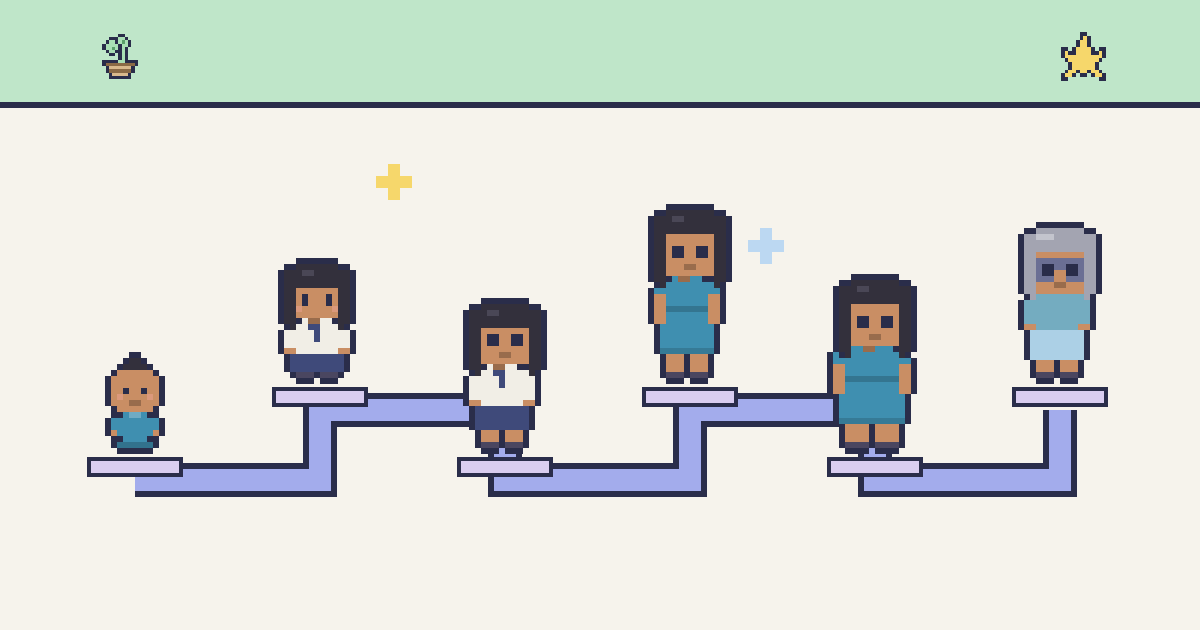
Cette curiosité va bien avec un jeu sur les vies possibles. Suivez l’histoire de votre personnage en pixels, en gardant en tête que les exemples en jetons ici sont des inventions pédagogiques, pas des mécaniques de l’app ni des prévisions. Un point de départ donne du contexte à une vie ; il n’en écrit pas la fin.
SUIVEZ VOTRE CURIOSITÉ
Sources et pour aller plus loin
- OECD: Income inequality ↗
Définition consultée le 27 octobre 2026. Décrit le revenu disponible annuel des ménages et ses déductions ; ce n’est pas le même concept de revenu que l’estimation du WID.
- OECD: Household net worth ↗
Définition consultée le 27 octobre 2026. Appuie la valeur nette comme actifs moins dettes en cours. Les exemples fictifs en jetons sont les nôtres.
- World Inequality Report 2022: Global economic inequality ↗
Chapitre 1, en particulier la figure 1.1 et l’encadré 1.1. Les estimations pour 2021 portent sur les adultes, utilisent la PPA et appliquent la définition du revenu avant impôts du rapport. Les groupes les plus riches en revenu et en patrimoine sont des classements distincts.
Sources et détails du jeu vérifiés le 27 octobre 2026. Proposer une correction.